

 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
الخليج يتجه نحو "سندات الباندا" الصينية لتنويع مصادر التمويل وخفض تكاليف الاقتراض
تتجه جهات حكومية وشبه حكومية في منطقة الشرق الأوسط وشمال أفريقيا إلى استكشاف سوق "سندات الباندا" الصينية، في خطوة تهدف إلى تنويع مصادر التمويل والاستفادة من انخفاض أسعار الفائدة في الصين، وسط تحديات تتعلق بالإجراءات التنظيمية ومخاطر تقلبات أسعار الصرف.

شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على




تتزايد جاذبية سوق "سندات الباندا" الصينية أمام الحكومات والمؤسسات المرتبطة بالدول في منطقة الخليج والشرق الأوسط وشمال أفريقيا، مع سعي هذه الجهات إلى تنويع أدوات الاقتراض وتقليل الاعتماد على أسواق التمويل التقليدية، ولا سيما سوق السندات المقومة بالدولار الأميركي.
وتُعرف سندات الباندا بأنها أدوات دين مقومة باليوان الصيني، تصدرها جهات أجنبية داخل السوق المحلية في الصين. وقد شهدت هذه السوق نمواً ملحوظاً خلال النصف الأول من عام 2026، إذ بلغ إجمالي الإصدارات نحو 160 مليار يوان، ما يعادل قرابة 24 مليار دولار، بزيادة بلغت 69% مقارنة بالفترة نفسها من العام السابق، وفقاً لبيانات البنك المركزي الصيني.
المؤسسات الخليجية شبه الحكومية مرشحة لدخول السوق
قال سرمد ميرزا، المدير الإداري ورئيس أسواق رأس المال للدين في منطقة الشرق الأوسط لدى بنك "ستاندرد تشارترد"، إن المؤسسات الخليجية شبه السيادية مرشحة للسير على خطى الحكومات التي بدأت بالفعل دخول سوق سندات الباندا.
وأوضح ميرزا أن هذه السندات كانت قبل عامين مجرد خيار غير مألوف في مناقشات التمويل مع العملاء، لكنها تحولت اليوم إلى أحد الخيارات التمويلية الجادة التي تحظى باهتمام متزايد من الجهات المصدرة في المنطقة.
وأضاف: "أصبحت سندات الباندا اليوم خياراً تمويلياً جدياً، ونجري مناقشات تفصيلية مع الجهات المصدرة في المنطقة بشأن متطلبات إطلاق برامج إصدار من هذا النوع. وكل جهة جديدة من المنطقة تدخل السوق تجعل الخطوة أكثر سهولة وطمأنينة بالنسبة للجهات الأخرى".
وساهمت التعديلات التنظيمية في الصين في تعزيز جاذبية هذه السوق أمام المؤسسات الأجنبية، إذ بات بإمكان الجهات المصدرة تحويل حصيلة السندات إلى خارج الصين، وفقاً لشروط وضوابط محددة، بحسب تقرير صادر عن مؤسسة "فاينانس فور ديفلوبمنت لاب" (Finance for Development Lab)، ومقرها باريس.
الشارقة ومصر في مقدمة التجارب الإقليمية
كانت إمارة الشارقة، إحدى الإمارات السبع في دولة الإمارات العربية المتحدة، من أوائل الجهات الإقليمية التي دخلت سوق سندات الباندا، حيث أصدرت سندات بقيمة ملياري يوان عام 2018، قبل أن تعود إلى السوق بإصدار مماثل في تشرين الأول/أكتوبر 2025.
وفي السياق ذاته، أصبحت مصر في عام 2023 أول دولة أفريقية تصدر سندات الباندا، بعدما باعت سندات بقيمة 3.5 مليارات يوان، كما تعتزم تنفيذ إصدارات إضافية خلال السنة المالية الحالية 2026-2027
.
كذلك حصل الصندوق العربي للطاقة، المملوك بشكل مشترك لعشر دول عربية مصدرة للنفط، على الموافقة الصينية في يناير 2026 لإصدار سندات باندا، في خطوة تعكس تنامي اهتمام المؤسسات المالية الإقليمية بسوق الدين الصينية. ولم يعلق الصندوق على هذا الموضوع رداً على استفسارات مجموعة
انخفاض الفائدة الصينية يعزز جاذبية التمويل باليوان
ساهمت تخفيضات أسعار الفائدة في الصين خلال العامين الماضيين في زيادة جاذبية الاقتراض باليوان، خصوصاً في ظل ارتفاع تكاليف الاقتراض بالدولار الأميركي، وفقاً لخبراء تحدثوا إلى مجموعة.
وتتيح سندات الباندا للجهات المصدرة الوصول إلى قاعدة جديدة من المستثمرين، إلى جانب إمكانية الحصول على تكاليف تمويل تنافسية حتى بعد تحويل الأموال إلى عملات أخرى، بحسب ميرزا، الذي شارك بنكه في قيادة الاكتتاب بإصدار الشارقة الأول من سندات الباندا عام 2018.
وأشار إلى أن سوق السندات المحلية الصينية تُعد ثاني أكبر سوق للسندات في العالم، مضيفاً أن هذه السوق تتيح للمؤسسات الخليجية الوصول إلى شريحة من المستثمرين لا يمكن الوصول إليها بسهولة من خلال إصدارات السندات الدولارية أو الصكوك الإسلامية.
وقال ميرزا إن التقلبات التي تشهدها أسواق السندات المقومة بالدولار تزيد من جاذبية سندات الباندا بالنسبة للجهات الخليجية التي تبحث عن بدائل تمويلية.
وأضاف أن وجود سوق تمويلية تظل مفتوحة وتحافظ على كفاءة التسعير في الوقت الذي تواجه فيه أسواق أخرى صعوبات أو إغلاقات، يمثل عنصراً مهماً في استراتيجية تنويع التمويل لدى المؤسسات المالية المتقدمة، إذ من الأفضل تأمين هذه الخيارات قبل الحاجة الفعلية إليها، وليس بعد وقوع الأزمات.
مخاطر العملة والضمانات تحديات أمام الإصدارات الجديدة
ورغم المزايا التي توفرها أسعار الفائدة المنخفضة في الصين، فإن الاقتراض باليوان لا يعني بالضرورة الحصول على تمويل أقل تكلفة في جميع الحالات.
وأوضح يوان رايح، كبير الاقتصاديين في مؤسسة «فاينانس فور ديفلوبمنت لاب» ومقرها باريس، أن المستثمرين الصينيين يميلون إلى تفضيل السندات ذات التصنيفات الائتمانية المرتفعة، الأمر الذي قد يفرض على الحكومات ذات التصنيفات الائتمانية الأقل من الدرجة الاستثمارية تقديم ضمانات من مؤسسات مالية متعددة الأطراف لجذب المستثمرين.
وتؤدي هذه الضمانات إلى زيادة التكلفة الإجمالية للإصدار، كما أن التحوط من مخاطر تقلبات أسعار الصرف يمثل عبئاً إضافياً على الجهات المقترضة.
وأشار رايح إلى أن الجهات التي تختار عدم التحوط ضد مخاطر العملة قد تواجه تكاليف أعلى عند سداد التزاماتها، في حال ارتفعت قيمة اليوان الصيني مقابل العملات التي تحقق بها إيراداتها.
تنويع التمويل فرصة استراتيجية رغم التحديات
تعكس التطورات المتسارعة في سوق سندات الباندا تحولاً تدريجياً في خريطة التمويل الدولي، مع تنامي دور الصين كمصدر بديل لرأس المال أمام الحكومات والمؤسسات في الأسواق الناشئة.
وبالنسبة لدول الخليج، قد تمثل هذه السندات فرصة استراتيجية لتوسيع قاعدة المستثمرين، وتقليل الاعتماد على الدولار، والاستفادة من تنوع أسواق الدين العالمية.
لكن نجاح هذه التجربة سيظل مرتبطاً بقدرة الجهات المصدرة على التعامل مع المتطلبات التنظيمية الصينية، وتكاليف الضمانات والتحوط، فضلاً عن إدارة مخاطر تقلبات أسعار الصرف.
وبالتالي، فإن سندات الباندا قد تتحول إلى أداة تمويلية مهمة ضمن استراتيجيات الاقتراض الخليجية خلال السنوات المقبلة، لكنها لن تكون بالضرورة بديلاً عن أسواق السندات التقليدية، بل خياراً إضافياً يعزز مرونة التمويل ويمنح الجهات المصدرة قدرة أكبر على تنويع مصادر السيولة.
يمكنني أيضاً إعداد نسخة أكثر اختصاراً بأسلوب الأخبار الاقتصادية العاجلة، أو نسخة تحليلية أعمق تتضمن عنواناً جذاباً ومقدمة قوية مناسبة للنشر الصحفي.
العلامات الدالة
الأكثر قراءة
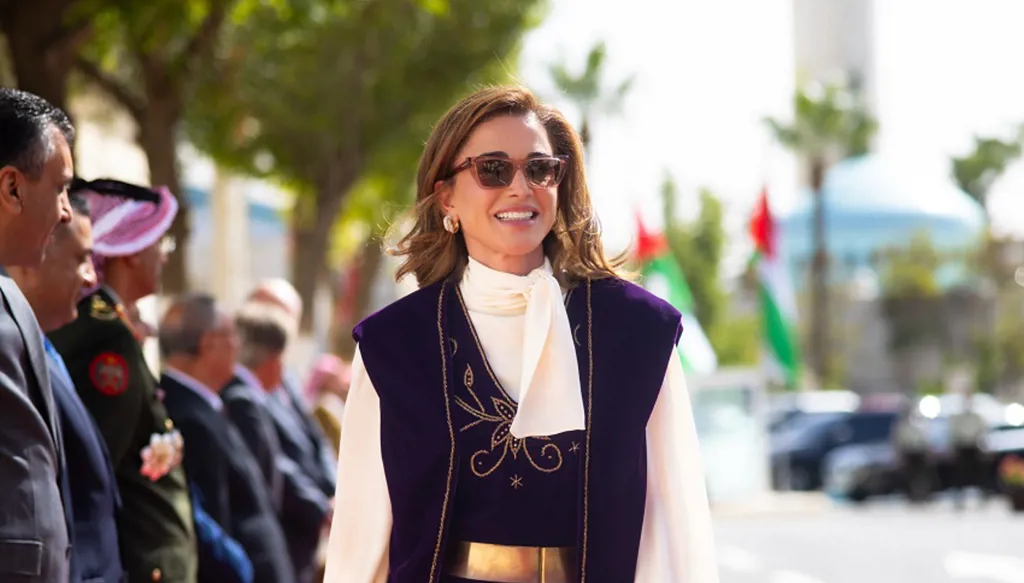
بإطلالةٍ استحضرت تراث الكرك وحملت دلالات التضامن، لفتت الملكة رانيا الأنظار في مراسم خطاب العرش بـ "المدرقة الكركية".