

 واتساب
 يوتيوب
 انستغرام
 نبض
 ثريدز
الاستثمار في الصكوك في الإمارات: دليل الأنواع والعوائد وطريقة الشراء
يستطيع المواطنون والمقيمون في الإمارات الاستثمار في صكوك الخزينة الحكومية بمبالغ تبدأ من 272 دولاراً. فما الصكوك، وكيف تُشترَى، وكم تبلغ أرباحها؟

شارك على
 مسنجر
 بريد إلكتروني
 الطباعة
شارك على


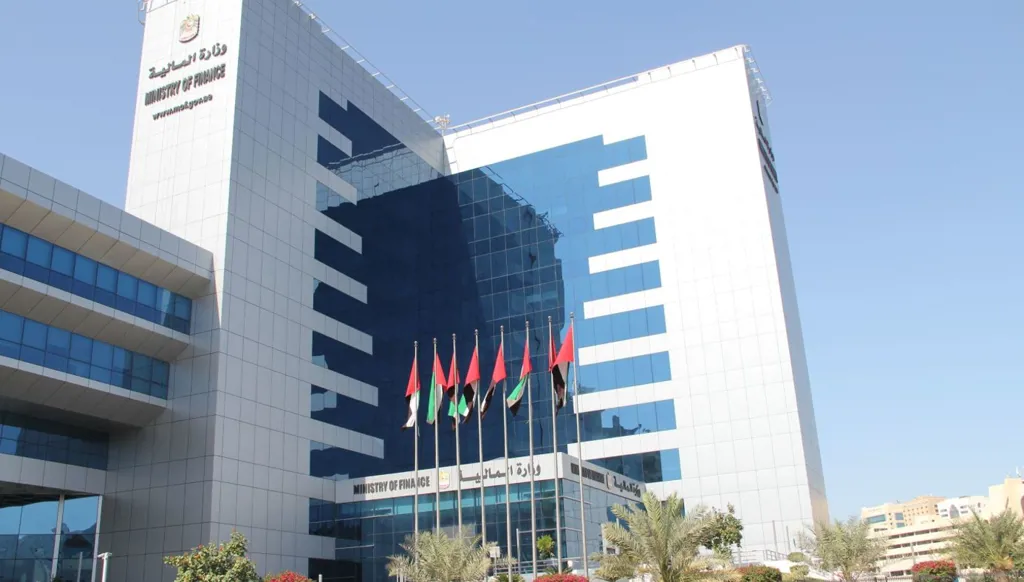


لم تعد الصكوك في دولة الإمارات العربية المتحدة أداة مخصصة للمؤسسات وكبار المستثمرين. فقد فتحت مبادرات وزارة المالية المجال أمام الأفراد للاستثمار في صكوك الخزينة الحكومية عبر منصات رقمية، والحصول على توزيعات دورية، مع إمكانية تداول الصكوك بعد إدراجها.
ما الصكوك وكيف تعمل؟
الصكوك شهادات مالية متوافقة مع الشريعة، تمثل حصة في أصول أو منافع أو خدمات مرتبطة بهيكل الإصدار. وهي تشبه السندات في توفير دخل دوري وموعد محدد للاستحقاق، لكنها لا تقوم على إقراض المال في مقابل الفائدة، بل على عقود وأصول متوافقة مع الشريعة.
وتصدر صكوك الخزينة الإماراتية بالدرهم من ضمن هيكل يجمع بين الإجارة والمرابحة. وتُوزَّع الأرباح كل ستة أشهر، فيما يُسترد أصل الاستثمار عند حلول موعد الاستحقاق وفق شروط الإصدار.
كيف يستثمر الأفراد في الصكوك؟
تتيح وزارة المالية مسارين رئيسيين. الأول هو الاكتتاب المباشر في إصدارات جديدة من صكوك الخزينة الحكومية للأفراد، بحد أدنى يبلغ 1,000 درهم (272 دولاراً). ويتطلب ذلك امتلاك رقم مستثمر في سوق دبي المالي، وهوية إماراتية سارية للمواطن أو المقيم.
ويجري الاكتتاب عبر منصة الاكتتاب الإلكتروني لسوق دبي المالي، وتطبيق السوق، وتطبيق "iVestor"، أو القنوات الرقمية للمصارف المستلمة.
أما المسار الثاني فهو شراء حصص مجزأة في صكوك حكومية مدرجة بالفعل، من خلال منصات المصارف المشاركة، بحد أدنى يبلغ 4,000 درهم (1,089 دولاراً). ويتحدد سعر هذه الصكوك وفق السوق والمدة المتبقية للاستحقاق.
كم تبلغ أرباح الصكوك؟
يختلف معدل الربح بحسب الإصدار ومدته وظروف السوق. وفي أحدث إصدار معلن في أيلول/سبتمبر 2026، طرحت الحكومة الإماراتية صكوكاً للأفراد مدتها خمس سنوات، بحجم مستهدف يبلغ 50 مليون درهم (13.6 مليون دولار)، ومعدل ربح سنوي ثابت قدره 5.06%، يُدفَع على دفعتين سنوياً.
وفُتِح الاكتتاب من 23 إلى 28 أيلول، على أن تُدرَج الصكوك في "ناسداك دبي" في الأول من تشرين الأول/أكتوبر 2026.
يعني ذلك أن استثمار 1,000 درهم (272 دولاراً) يحقق توزيعات سنوية قدرها 50.60 درهماً (13.78 دولاراً)، أو 25.30 درهماً (6.89 دولارات) كل ستة أشهر. أما استثمار 10,000 درهم (2,723 دولاراً)، فيحقق 506 دراهم (138 دولاراً) سنوياً، بإجمالي 2,530 درهماً (689 دولاراً) خلال خمس سنوات، من دون احتساب إعادة استثمار الأرباح أو الرسوم.
وكان الإصدار الأول، ومدته عامان ومعدل ربحه السنوي 4.30%، قد جذب طلبات تجاوزت 445 مليون درهم (121.2 مليون دولار)، مقارنة بحجم مستهدف أولي بلغ 50 مليون درهم (13.6 مليون دولار). ودفع الإقبال الوزارة إلى رفع حجم الإصدار إلى 100 مليون درهم (27.2 مليون دولار).
هل يمكن بيع الصكوك قبل الاستحقاق؟
تُدرَج صكوك الخزينة الحكومية للأفراد في "ناسداك دبي"، ما يتيح تداولها عبر الوسطاء المعتمدين. لكن سعر البيع قد يكون أعلى أو أدنى من القيمة الأصلية، بحسب معدلات الأرباح السائدة والسيولة والمدة المتبقية.
وبخلاف الوديعة المصرفية، يمكن أن تتغير القيمة السوقية للصك بعد إدراجه، لذلك قد يحقق المستثمر ربحاً أو خسارة رأسمالية إذا باعه قبل الاستحقاق.
ولا تفرض الإمارات ضريبة دخل شخصية على توزيعات الصكوك أو استرداد أصل الاستثمار، لكن قد تترتب رسوم للحفظ أو الوساطة، وضريبة قيمة مضافة على بعض الخدمات. وتبلغ رسوم شراء الصكوك المجزأة 0.25% ومثلها عند البيع.
سوق متنامية في الإمارات
بلغت قيمة الصكوك الإماراتية القائمة نحو 68 مليار دولار بنهاية النصف الأول من 2026. وفي المقابل، تجاوزت قيمة الصكوك المحلية والدولية المدرجة في "ناسداك دبي" 105 مليارات دولار بنهاية 2025.
ولا ينبغي الخلط بين الرقمين؛ يقيس الأول الصكوك الصادرة في الإمارات، بينما يشمل الثاني إصدارات محلية ودولية مدرجة في دبي.
وتبقى الصكوك الحكومية مختلفة عن صكوك الشركات، إذ يعتمد مستوى المخاطر في الثانية على الجهة المصدرة وهيكل الإصدار. لذلك، ينبغي معرفة مدة الاستثمار والرسوم وإمكان البيع المبكر، لا الاكتفاء بالنظر إلى معدل الربح المعلن.
العلامات الدالة
الأكثر قراءة
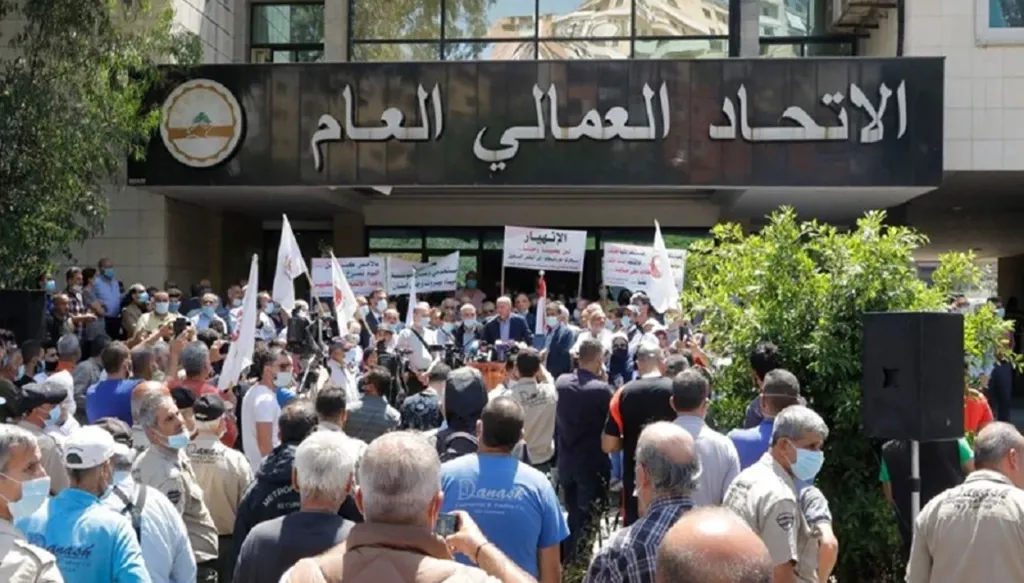
يُضرب موعد مع الإضرابات والتحركات المطلبية الأسبوع المقبل، مع رصد الاجتماعات العمالية هذا الأسبوع لتحديد خريطة الاعتراض الشعبي على موجة الغلاء. فمن يتحرك؟ وما مدى الاستجابة للمطالب؟